Företagande
Du ser en kavaj. Zara ser en miljardaffär.
En snygg silhuett får dig att stanna. Men bakom plaggen finns något mindre synligt: ett system för att förvandla vår lust att klä oss till försäljning, vinst och ägarmakt. Vi tittar bakom Zara, där modebilderna bara berättar halva historien.
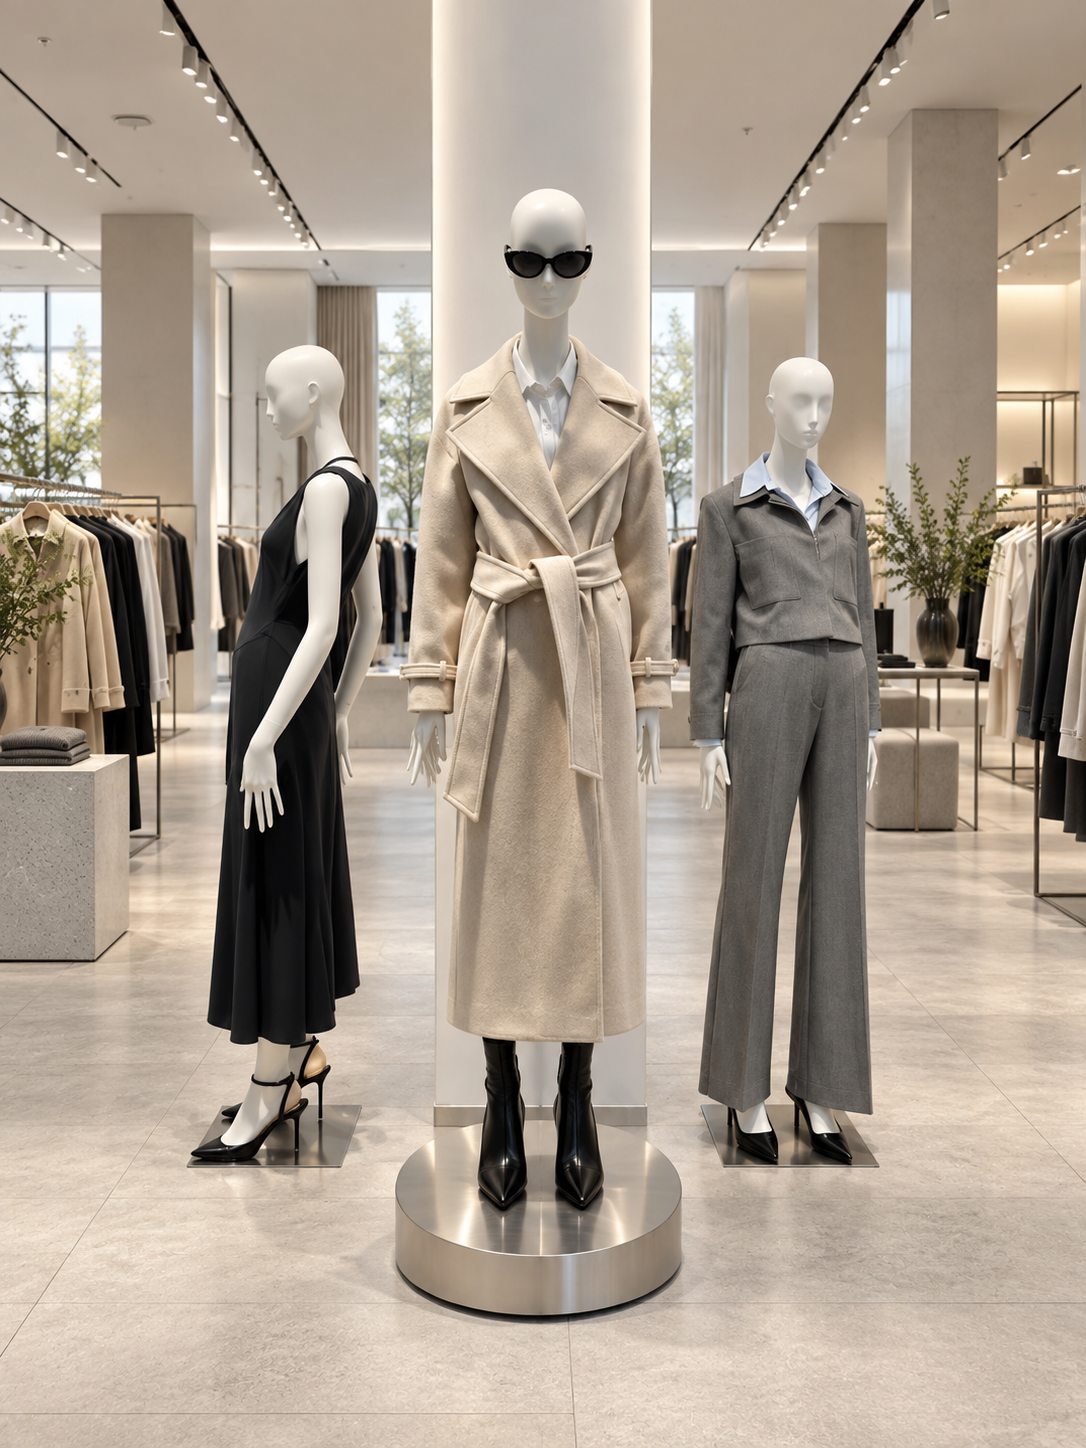
Det börjar framför spegeln
Du provar en kavaj. Vrider dig lite åt sidan. Tänker att den skulle fungera med jeansen du redan har, men också till middagen på lördag. Kanske är det axlarna. Kanske är det känslan av att se ut som den version av dig själv du har tänkt bli i höst.
I provrummet är frågan ganska enkel: vill jag ha den?
I ett modeföretag måste samma plagg klara fler frågor. Vad kostar det att köpa in? Hur många storlekar behövs? Vilken butik ska få vilka exemplar? Hur mycket måste säljas innan kollektionen betalar sina egna kostnader?
Det är där vår berättelse börjar. Inte med vad du borde köpa, utan med vad som händer på andra sidan ditt köp.
Zara är skylten. Inditex är bolaget.
Inditex redovisar 19,755 miljarder euro i försäljning för februari till juli 2026, en ökning med 7,6 procent. Nettovinsten är 2,980 miljarder euro. Det är koncernens siffror, inte Zaras egna.
I rapporten samlas Zara, Zara Home och Lefties i ett segment med 13,783 miljarder euro i försäljning. Gruppen omfattar också bland andra Massimo Dutti, Bershka och Stradivarius. Källa: halvårsrapporten, sidorna 1, 2 och 6.
Det är en viktig skillnad. Ett varumärke är det vi möter. Ett bolag är den ekonomiska struktur som kan samla flera varumärken, anställda, tillgångar och ägare. Du kan alltså välja mellan olika uttryck i garderoben och ändå handla inom samma koncern.
Modekänslan är också en affärsfråga
Zara arbetar inte bara med att få fram kläder. Märket arbetar också med sammanhanget vi ser dem i.
Vid femtioårsjubileet 2025 samlade Zara 50 modeller i en film av Steven Meisel. Projektet Zara 50 Creators omfattade namn som Kate Moss, Annie Leibovitz och Cindy Crawford. Inditex lyfter dessutom samarbetet med Ludovic de Saint Sernin i sin årsrapport. Källa: Inditex, Our drivers 2025.
Vår läsning är att detta handlar om mer än enskilda kollektioner. När ett tillgängligt klädmärke tar plats i samma bildvärld som etablerade modeskapare och fotografer kan det påverka hur kunder uppfattar märket. Plagget får ett sammanhang innan någon har känt på tyget.
Men en snygg kampanj är inte bevis för ett bättre resultat. För att bedöma affären behöver man också veta vad satsningen kostade, hur kunderna reagerade och om försäljningen blev lönsam. Rapporteringen ger inte ett sådant facit för varje samarbete.
Det är skillnaden mellan att analysera en varumärkesstrategi och att bara imponeras av den.
Den mindre glamorösa delen av garderoben
Bakom en välkomponerad butik finns arbete som sällan syns i kampanjbilderna.
Inditex beskriver kundanpassning, kostnadsdisciplin och investeringar i teknik och logistik som centrala delar av affären. Under 2025 genomförde gruppen över 400 butiksprojekt, räknat som öppningar, utbyggnader och fullständiga renoveringar. Det betyder inte 400 nya butiker. Källa: vd:s redogörelse för 2025.
Varför spelar det någon roll? Därför att ett plagg inte blir en bra affär bara för att det blir producerat. Det måste också hitta en köpare.
Tänk på två butiker med samma jacka. Den ena har rätt storlekar när kunderna vill köpa. Den andra har ett fullt lager när intresset redan har flyttat vidare. Samma design kan ge helt olika ekonomiska utfall.
Exemplet är förenklat, men visar varför inköp, lager och leveranser hör hemma i en artikel om mode. För mycket varor binder pengar. För lite varor kan betyda missad försäljning. Rabatter kan frigöra utrymme och få tillbaka pengar, men samtidigt lämna mindre kvar av varje försäljning.
Det som ser ut som ett kreativt beslut kan därför också vara ett beslut om kapital: hur mycket pengar företaget vågar låsa i en viss idé.
Hundra euro in betyder inte hundra euro i vinst
Halvårets bruttomarginal är 58,7 procent och nettomarginalen 15,1 procent. Uttryckt per 100 euro i redovisad försäljning återstår alltså omkring 58,70 efter varukostnader, men cirka 15,10 som nettovinst efter övriga kostnader och skatt. Det är koncernsnitt, inte kalkylen för en viss kavaj eller ett kundkvitto inklusive moms. Källa: resultaträkningen, sidan 6.
Bruttovinsten ska fortfarande bära mycket: exempelvis personal, lokaler och andra kostnader för verksamheten. Därför är det missvisande att se skillnaden mellan inköpspris och försäljningspris som pengar direkt i ägarens ficka.
Och nettovinst är inte heller samma sak som bankkontot. Ett företag kan behöva pengar till investeringar eller ha kapital bundet i lager. Resultat och kassaflöde berättar olika delar av samma historia.
Vem äger affären bakom din shoppingpåse?
Enligt bolagsstyrningsrapporten kontrollerade grundaren Amancio Ortega indirekt 59,294 procent av aktierna och rösterna den 31 januari 2026. Sandra Ortega Mera hade indirekt 5,053 procent. Marta Ortega Pérez, styrelseordförande, redovisades samtidigt med ett direkt innehav på 0,0014 procent. Uppgifterna är en daterad ägarbild, inte en kontroll av senare aktieaffärer. Källa: bolagsstyrningsrapport 2025, sidorna 10 och 11.
Här finns en distinktion som är värd att stanna vid: att leda ett företag och att äga det är inte samma sak.
En styrelseordförande har ett uppdrag. En aktieägare har en ägarandel. Samma person kan ha båda rollerna, men titeln berättar inte hur stor del av företaget personen äger.
Det gör ägarlistan minst lika intressant som namnen på första raden vid en modevisning. Den visar var den ekonomiska kontrollen finns, bortom vem som är mest synlig.
Och vem syr plaggen?
En berättelse om lönsamhet blir ofullständig om människorna bakom produkterna försvinner ur bilden.
Inditex uppger att gruppen arbetade med 6 684 fabriker i 49 marknader under 2025. Det är företagets egen uppgift om leverantörskedjan, inte en lista över fabriker som koncernen själv äger. Källa: Inditex, The how matters 2025.
En hög vinst säger i sig inte vad en sömmerska får betalt eller vilken miljöpåverkan en jacka har. Sådana frågor kräver andra underlag än en resultaträkning. Det går att förstå hur ett modeföretag tjänar pengar och samtidigt kräva insyn i hur produkterna blir till.
Siffrorna ska hjälpa oss att ställa bättre frågor, inte ersätta dem.
Att gilla märket är inte en aktieanalys
Som kund kan du bedöma en passform. Som investerare måste du dessutom bedöma priset du betalar för en del av hela verksamheten, vilka förväntningar som redan finns och vad som kan gå fel.
En populär kollektion kan vara en intressant observation. Den räcker inte som köpbeslut. Ett välskött företag kan vara dyrt värderat, och även lönsamma bolags aktier kan falla. Den här artikeln bedömer inte Inditex aktievärdering och är ingen köprekommendation.
Nästa gång du står framför spegeln behöver du inte göra en bolagsanalys av din outfit. Men det går att se två saker samtidigt: kavajen du gillar och verksamheten som vill sälja den till dig.
Den ena handlar om din stil. Den andra handlar om vem som tjänar pengar på den.
Läs vidare


AKTRIS WEEKLY
Mode, företagande och ekonomi. Direkt till din inkorg.
Ett genomarbetat brev med berättelser och perspektiv om bolag, varumärken, pengar och människorna som formar dem.
Gratis och utan konto. Avregistrera dig när du vill. Läs vår integritetspolicy.