Privatekonomi
Pengarna på kontot är inte alltid pengar att använda
Årsavgifter, högtider och planerade resor kan försvinna i en vanlig månadsbudget. Så får du syn på utgifterna som redan väntar, och undviker att räkna samma pengar två gånger.
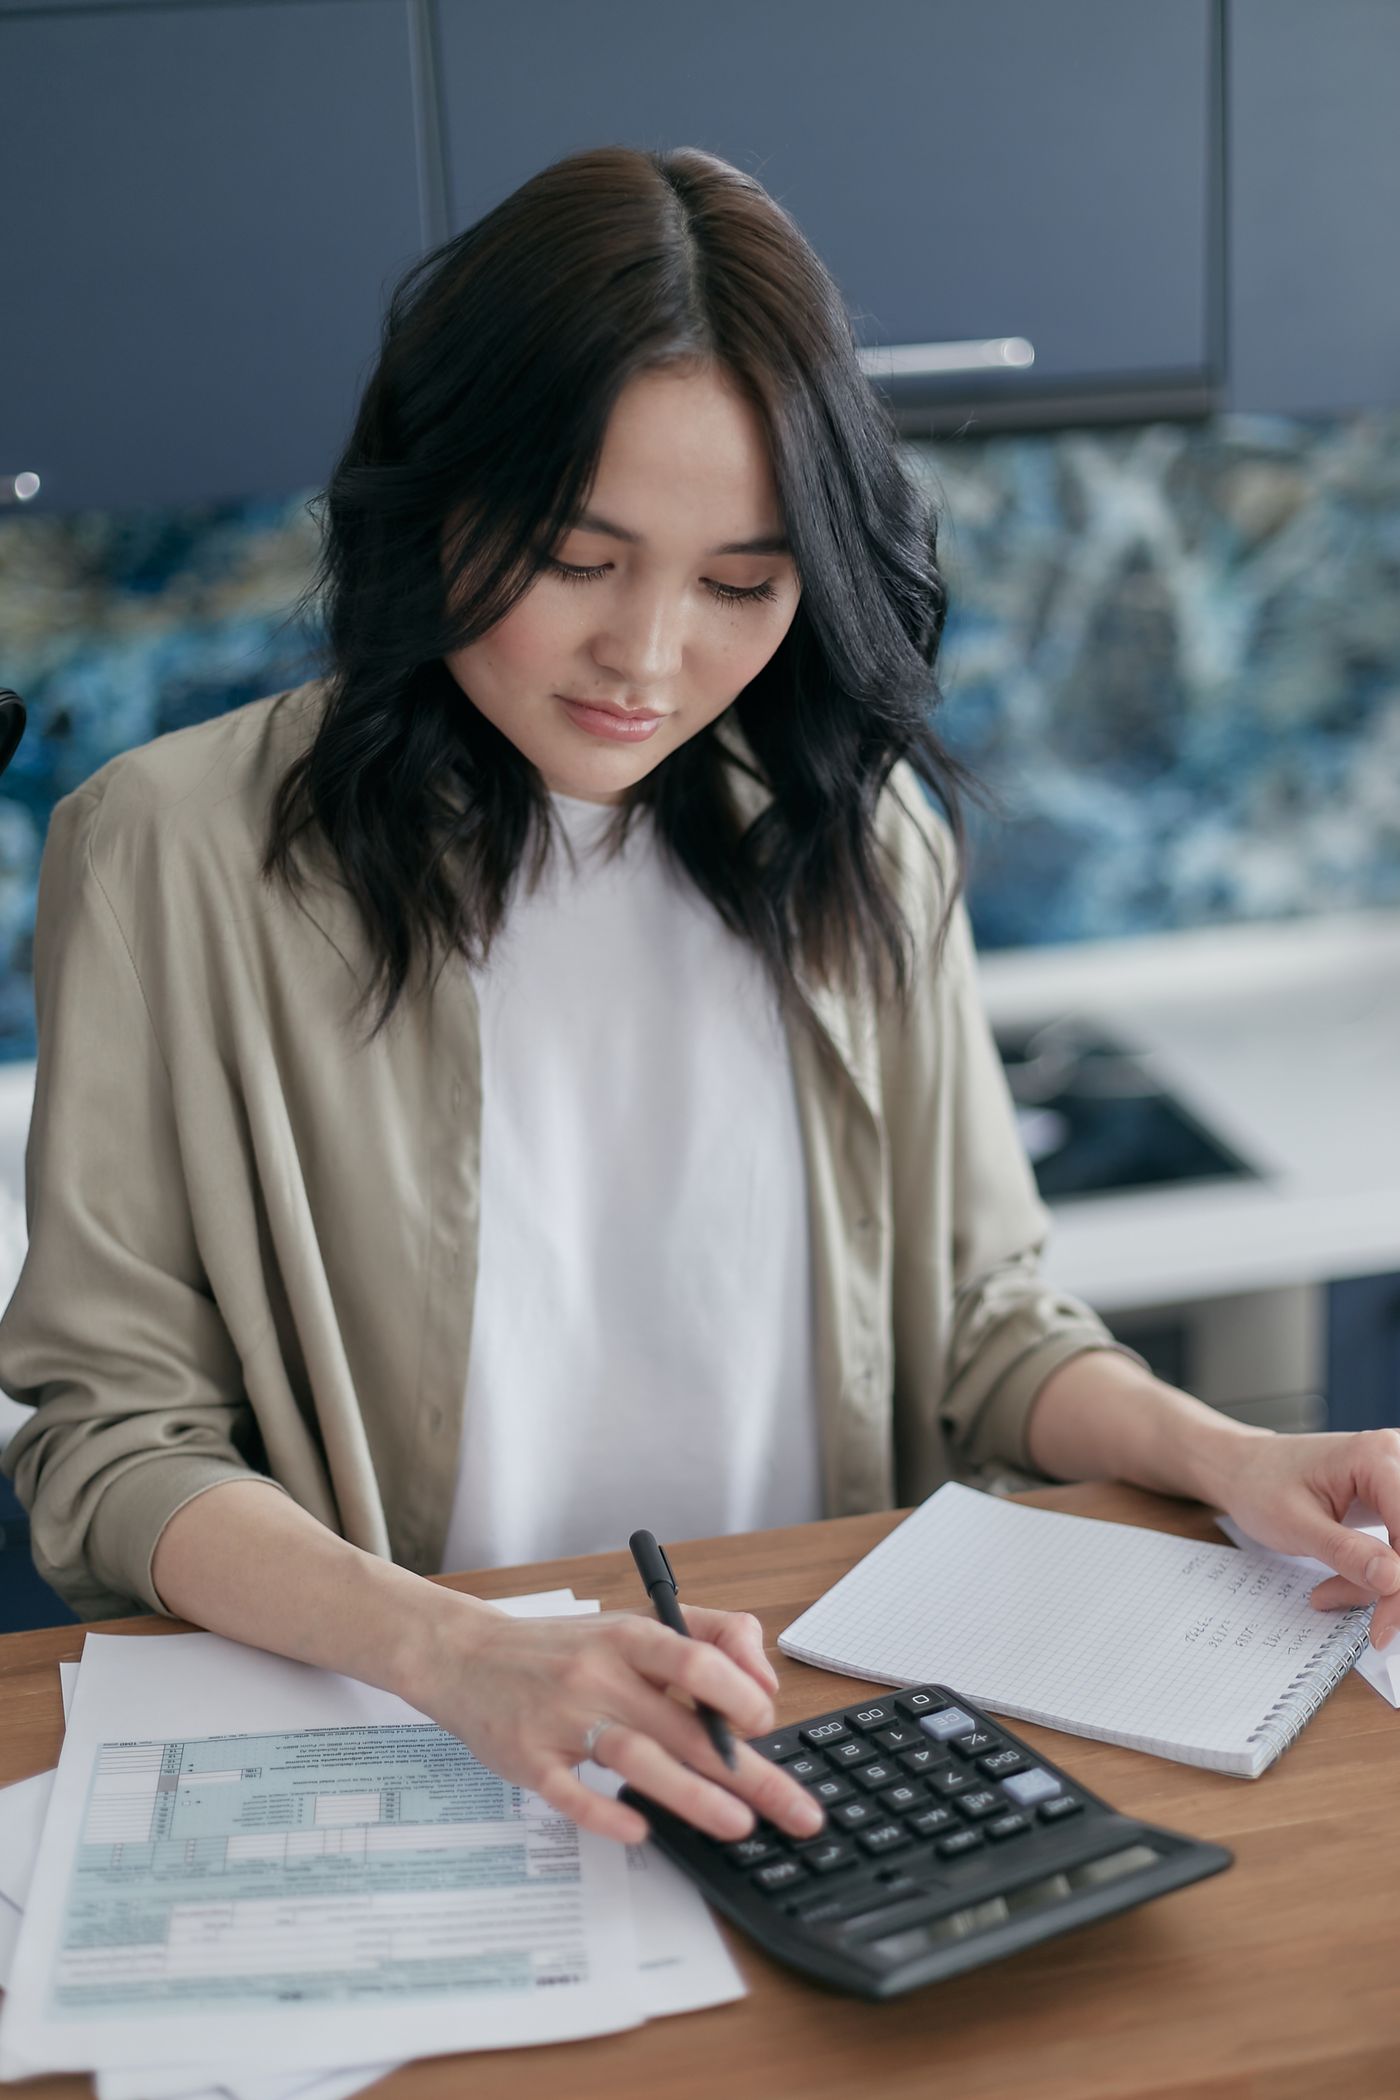
Det är mitten av månaden och kontot ser ovanligt bra ut. Hyran är betald, maten finns hemma och inga stora räkningar väntar i inkorgen. Det känns som att det finns plats för något extra.
Sedan kommer årsavgiften. Några veckor senare behöver du betala en resa som varit planerad länge. Pengarna som såg lediga ut hade redan en uppgift, men den syntes inte i månadens lista.
Problemet behöver inte vara ett enskilt onödigt köp. Det kan vara att budgeten bara fångar det som händer ofta. En ekonomi som planeras månad för månad behöver också rymma sådant som bara händer en gång om året.
Börja med kalendern
Konsumentverket rekommenderar att en budget utgår från inkomster efter skatt och faktiska utgifter. Kontoutdrag och räkningar kan hjälpa till att få fram underlaget. [1]
För att få syn på ojämna utgifter kan du komplettera månadsbilden med ett helt år. Leta efter återkommande årsavgifter, försäkringar som betalas mer sällan och kostnader kring högtider eller planerade aktiviteter. Det är inte säkert att förra året liknar nästa, men historiken ger något konkret att börja med.
Skriv både belopp och månad. En kostnad på 3 600 kronor betyder olika saker för din planering om den ska betalas nästa vecka eller om tolv månader.
Tolvdelningen visar kostnaden, inte beredskapen
Här är ett påhittat räkneexempel. Ett hushåll planerar för en årsbetald försäkring på 3 600 kronor, presenter för 2 400 kronor och en resa på 6 000 kronor. Tillsammans blir det 12 000 kronor, eller 1 000 kronor per månad fördelat över ett helt år.
Beloppen är inga rekommenderade nivåer eller aktuella prisuppgifter. Poängen är att visa hur en utgift som kommer sällan ändå tar plats i ekonomin varje månad.
Men tolvdelningen räcker inte om du börjar sent. Om försäkringen ska betalas om tre månader och inget finns avsatt behövs 1 200 kronor per månad fram till dess. Att börja med 300 kronor i månaden skulle inte hinna täcka räkningen.
Räkna därför först bort det som redan finns sparat för utgiften. Dela sedan det återstående beloppet med antalet månader tills pengarna behövs. När första betalningen är avklarad kan en jämn avsättning över nästa år bli mer relevant.
Kontots saldo är inte samma sak som handlingsutrymme
Anta att du har 8 000 kronor kvar på kontot. Av dem behövs 3 000 kronor till mat och resor fram till nästa inkomst, 2 000 kronor till kända räkningar och 1 000 kronor till årets ojämna utgifter. Då återstår 2 000 kronor innan andra behov eller sparmål räknats in.
Det är ett förenklat exempel, men skillnaden spelar roll. Kontot visar hur mycket pengar som finns där nu. Budgeten hjälper dig att se vad pengarna ska räcka till.
Du kan hålla reda på avsättningarna med separata konton eller med en enkel lista. Det viktiga är att samma pengar inte räknas som tillgängliga till både nästa resa och nästa räkning.
En avsättning är ingen extra kostnad
När du flyttar 1 000 kronor till ett konto för kommande utgifter har du flyttat pengar mellan egna konton. Själva köpet eller räkningen betalas senare.
För din månadsplanering kan överföringen ändå minska utrymmet att spendera. Håll bara isär de två perspektiven. Om du räknar både avsättningen och hela betalningen som nya kostnader i samma årsöversikt blir summan missvisande.
Det hjälper också att skilja väntade utgifter från oförutsedda. En känd årsavgift går att planera för. En plötslig nödvändig reparation kan kräva en annan reserv. Vilka belopp som är möjliga beror på hushållets ekonomi.
Schabloner fyller inte i hela ditt liv
Konsumentverkets beräknade hushållskostnader kan ge stöd när egna uppgifter saknas, men de är uppskattningar och täcker inte alla kostnader. Bland annat boende, resor, tandvård och medicin ligger utanför beräkningarna. Myndigheten betonar att egna kostnader bör användas när de finns tillgängliga. [2]
En budget blir därför inte komplett bara för att en tabell är ifylld. Den behöver stämmas av mot ditt boende, dina betalningsdatum och sådant du redan vet kommer att hända.
Om pengarna inte räcker till hela planen behöver något ändras. En frivillig resa kan skjutas fram eller få en lägre budget. En känd räkning behöver en konkret betalningsplan. Att skriva in ett sparbelopp skapar inte utrymmet automatiskt.
Målet är inte att varje månad ska se likadan ut. Det är att en lugn månad får hjälpa till att bära en dyrare, så att det du redan känner till inte behöver överraska dig igen.
Källor
1. Konsumentverket: Så gör du en budget: https://www.konsumentverket.se/ekonomi/budgetkalkylen-att-gora-en-budget/
2. Konsumentverket: Vilka kostnader har ett hushåll?: https://www.konsumentverket.se/ekonomi/vilka-kostnader-har-ett-hushall/
Källor granskade 10 oktober 2026. Alla belopp är pedagogiska räkneexempel, inte prisuppgifter.
Läs vidare

AKTRIS WEEKLY
Mode, företagande och ekonomi. Direkt till din inkorg.
Ett genomarbetat brev med berättelser och perspektiv om bolag, varumärken, pengar och människorna som formar dem.
Gratis och utan konto. Avregistrera dig när du vill. Läs vår integritetspolicy.