Lyx & Prissättning
Moncler säljer vinter. Pengarna måste fungera hela året.
En dunjacka är en produkt. Att få rätt jacka till rätt butik innan kylan kommer är en affärsmodell. Bakom Monclers siffror finns en berättelse om säsonger, lager och varför lönsamhet inte är samma sak som pengar på kontot.

Vintern börjar långt före vädret
När en kund provar en jacka har många av företagets viktigaste beslut redan fattats. Material har beställts, produktion bokats och transport planerats. Färger, storlekar och antal har valts innan någon vet exakt hur försäljningen kommer att fördelas.
Det är modehandelns praktiska tidsproblem. Kostnader och åtaganden kommer ofta före intäkterna. Ju längre ledtider, desto tidigare behöver företaget bestämma sig. Att kunna skapa efterfrågan är därför bara en del av jobbet. Verksamheten behöver också finansiera vägen fram till köpet.
Moncler Group gör den här frågan konkret. Koncernen redovisar både Moncler och Stone Island, vilket är viktigt när siffrorna läses. En koncerns försäljning får inte utan vidare tillskrivas bara märket som står i bolagsnamnet.
Siffrorna under ytterplaggen
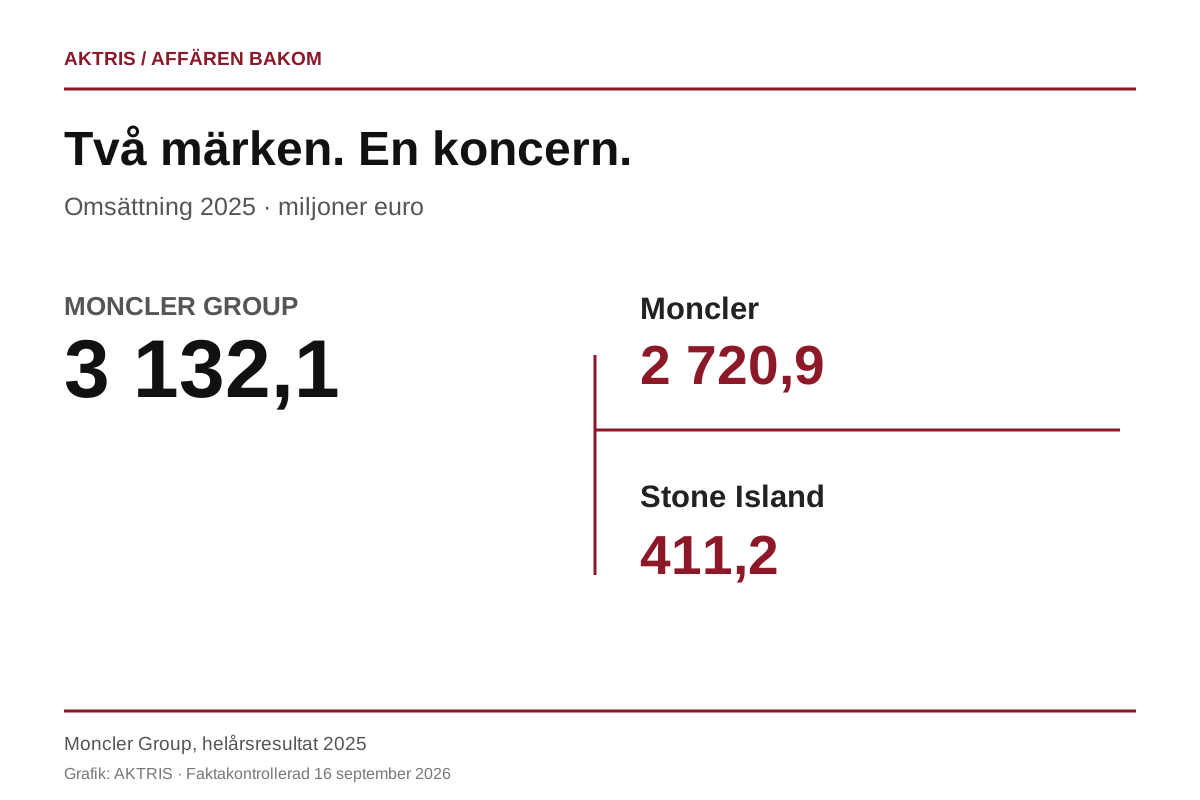
För 2025 redovisade Moncler Group en omsättning på 3 132,1 miljoner euro. Moncler stod för 2 720,9 miljoner och Stone Island för 411,2 miljoner. Koncernens omsättning ökade med 3 procent vid oförändrade valutakurser och 1 procent i redovisad valuta.
Det fjärde kvartalet bidrog med 1 290,8 miljoner euro. Rörelseresultatet för helåret blev 913,4 miljoner, motsvarande en rörelsemarginal på 29,2 procent. Bruttomarginalen var 78,1 procent. Siffrorna avser 2025 och är hämtade från bolagets presentation av helårsresultatet, inte en prognos för vintern 2026. Moncler Group: helårsresultat 2025
Det stora sista kvartalet visar hur betydelsefull försäljningens fördelning över året är. Men ett enskilt år räcker inte för att fastställa en oföränderlig säsongskurva. Marknader, produktmix och kundernas köptillfällen kan förändras. Det säkra är att ett årsresultat inte berättar när under året pengarna faktiskt kom in.
Två marginaler, två olika frågor
Bruttomarginal och rörelsemarginal blandas ofta ihop, särskilt när ett dyrt plagg diskuteras. Den första beskriver det redovisade bruttoresultatet i relation till försäljningen. Den andra ligger längre ned i resultaträkningen, efter fler av verksamhetens kostnader.
Mellan dessa nivåer behöver bland annat försäljning, organisation och andra rörelsekostnader hanteras enligt bolagets redovisning. Därför är en hög bruttomarginal inte samma sak som att motsvarande del av kundens betalning är fri vinst.
Man kan inte heller använda koncernens bruttomarginal för att baklänges räkna fram den exakta tillverkningskostnaden för en viss jacka. Koncernsiffran innehåller olika produkter, marknader och försäljningskanaler. Den berättar om helheten, inte om kalkylen bakom varje prislapp.
För den som driver ett eget märke är skillnaden användbar. En produkt kan se lönsam ut när inköpspris ställs mot försäljningspris. Men efter returer, distribution, personal och marknadsföring kan bilden se annorlunda ut. En produktkalkyl behöver därför kopplas till den verkliga verksamheten.
Lagret är både möjlighet och bundna pengar
Vid utgången av 2025 redovisade Moncler Group lager på 538,8 miljoner euro, jämfört med 470,1 miljoner året innan. I resultatpresentationen förklarar bolaget ökningen med bland annat tidigarelagda strategiska inköp av råmaterial. Det är bolagets förklaring, inte bevis för att färdiga jackor blivit liggande osålda. Moncler Group: lager och rörelsekapital
Den nyansen spelar roll. Lager kan bestå av olika saker: material, varor under tillverkning och färdiga produkter. En ökning behöver förstås utifrån vad lagret innehåller och varför det förändras. Mer lager är inte automatiskt ett problem. Mindre lager är inte automatiskt effektivitet om företaget samtidigt missar försäljning.
Samtidigt binder lager resurser. Pengar som har använts till material kan inte samtidigt användas till löner eller nästa investering. Även ett genomtänkt inköp behöver därför få plats i företagets finansiering.
Det är här rörelsekapital blir konkret. Begreppet hjälper oss att förstå hur pengar binds i den löpande verksamheten, exempelvis i lager och kundfordringar, samtidigt som leverantörsskulder kan ge en viss finansiering. Definitionerna varierar mellan rapporter, så bolagets egen avgränsning behöver alltid kontrolleras.
Den perfekta storleken finns inte i bokslutet
En totalsiffra för lager säger inte om rätt produkter finns på rätt plats. Ett företag kan ha gott om varor och ändå sakna den storlek som kunden vill köpa. För mycket av en färg kompenserar inte automatiskt för för lite av en annan.
Därför är lagerstyrning mer än att försöka hålla totalvärdet lågt. Verksamheten behöver följa hur olika produkter säljer, hur snabbt de kan fyllas på och hur länge de förväntas vara relevanta. Sortimentets bredd måste fungera tillsammans med efterfrågan.
Ett litet klädmärke känner samma problem i mindre skala. Många storlekar och färger kan ge kunden ett bättre val, men varje kombination delar upp den volym som behöver beställas. Små serier kan i sin tur påverka inköpspris och tillgång till produktion.
Det finns alltså ingen universell regel om att alltid köpa mer eller alltid köpa mindre. En bättre fråga är vilka osäkerheter bolaget försöker skydda sig mot. Är risken att stå utan varor större än risken att behöva rea ut dem? Svaret beror på produkten och på företagets förmåga att bära konsekvenserna.
Varför kontot inte följer vinsten steg för steg
Resultaträkningen fördelar intäkter och kostnader över redovisningsperioder. Kassaflödet följer inbetalningar och utbetalningar. De två perspektiven hänger ihop men sammanfaller inte alltid i tid.
En leverantör kan behöva betalas innan kunden handlar. En återförsäljare kan få betaltid efter att varorna levererats. En investering kan kräva en stor betalning nu men påverka resultatet successivt genom avskrivningar. Det gör att en lönsam verksamhet ändå behöver planera sin likviditet noggrant.
För en säsongspräglad affär blir tidslinjen särskilt viktig. Att bara titta på årsresultatet kan dölja månader då belastningen på kassan är större. Därför är en prognos över betalningar ett annat verktyg än en budget över resultat. Båda behövs, men de löser olika uppgifter.
Det här är en generell förklaring av affärslogiken. Den innebär inte att Moncler har ett visst likviditetsproblem. Tvärtom ska ett resonemang om risk skiljas från ett påstående om att risken redan har blivit verklighet.

Lärdomen är inte att sälja dunjackor
Moncler visar varför en attraktiv produkt behöver ett lika genomtänkt system bakom sig. Designen skapar ett skäl att vilja köpa. Sortimentet, planeringen och finansieringen gör det möjligt att faktiskt sälja när tillfället kommer.
För den som bygger ett varumärke är frågorna användbara oavsett prisklass. När måste du bestämma volym? När ska leverantören ha betalt? Hur länge kan du vänta på kunden? Och vad gör du om efterfrågan hamnar någon annanstans än prognosen?
En jacka kan vara gjord för kyla. Affären behöver vara byggd för osäkerhet. Det är där mode möter ekonomi på riktigt: inte bara i hur mycket något kostar, utan i hur många beslut som måste fungera innan priset blir en intäkt.
Källor och avgränsning
Faktakontrollerad 16 september 2026. Samtliga rapportuppgifter avser räkenskapsåret 2025 och Moncler Group om inget annat anges. Resonemangen om säsonger, lager och likviditet är AKTRIS analys. Arkivbilder är illustrationer, inte bilder från den aktuella rapportperiodens produktion.
Läs vidare


AKTRIS WEEKLY
Mode, företagande och ekonomi. Direkt till din inkorg.
Ett genomarbetat brev med berättelser och perspektiv om bolag, varumärken, pengar och människorna som formar dem.
Gratis och utan konto. Avregistrera dig när du vill. Läs vår integritetspolicy.